Apa Itu Penjualan Konsinyasi
Konsinyasi atau titip jual adalah cara berjualan dengan menitipkan barang ke toko, kafe, atau reseller. Pihak yang menitipkan disebut consignor, dan pihak yang menjualkan disebut consignee. Barang tetap milik penitip sampai terjual ke pembeli, lalu hasil penjualan dibagi sesuai kesepakatan.
Artikel ini menjelaskan data yang perlu dicatat, contoh hitungan satu periode, cara mengelola stok titipan agar tidak tercampur, dan kapan PPN terutang bagi pengusaha kena pajak. Panduan ini ditulis dari sisi penitip, yang paling sering kesulitan melacak barangnya.
Kenapa Konsinyasi Sering Berantakan
- Barang tersebar di banyak lokasi, masing-masing dengan jadwal laporan dan pembayaran sendiri.
- Laporan penjualan datang terlambat atau hanya lewat pesan WhatsApp, tanpa rincian per produk.
- Pengiriman dicatat sebagai penjualan, sehingga omzet terlihat besar padahal barang belum laku.
- Retur, barang rusak, dan kedaluwarsa tidak tercatat, sehingga selisih stok baru ketahuan saat penarikan.
- Tagihan dan pembayaran tidak dicocokkan dengan laporan penjualan mitra.
Akibatnya, penitip sering tidak tahu berapa uang yang sebenarnya masih tertahan di mitra. Untuk produk makanan, masalahnya bertambah karena barang yang terlalu lama di rak mitra harus ditarik dan menjadi kerugian. Pencatatan yang baik membuat kedua hal ini terlihat sejak awal, bukan di akhir bulan.
Data yang Wajib Dicatat
| Kejadian | Data yang dicatat |
|---|---|
| Kesepakatan dengan mitra | Nama mitra, lokasi, harga jual, persentase atau nominal bagi hasil, jadwal laporan dan pembayaran |
| Pengiriman barang | Tanggal, produk, jumlah, nomor surat jalan, tanggal kedaluwarsa jika ada |
| Laporan penjualan mitra | Periode, produk, jumlah terjual, harga jual |
| Retur atau barang rusak | Tanggal, produk, jumlah, alasan |
| Pembayaran dari mitra | Tanggal, nominal, periode laporan yang dibayar |
Isi Perjanjian dengan Mitra
Pencatatan yang rapi dimulai dari kesepakatan yang jelas. Sebelum barang pertama dikirim, tuliskan hal-hal berikut dan minta mitra menyetujuinya:
- Harga jual ke pembeli dan apakah mitra boleh memberi diskon.
- Bagi hasil, dalam persentase atau nominal per barang.
- Jadwal laporan dan pembayaran, misalnya laporan setiap Senin dan pembayaran setiap dua minggu.
- Tanggung jawab atas barang rusak atau hilang selama di lokasi mitra.
- Aturan penarikan barang yang mendekati kedaluwarsa atau tidak laku.
Contoh Pencatatan Satu Periode
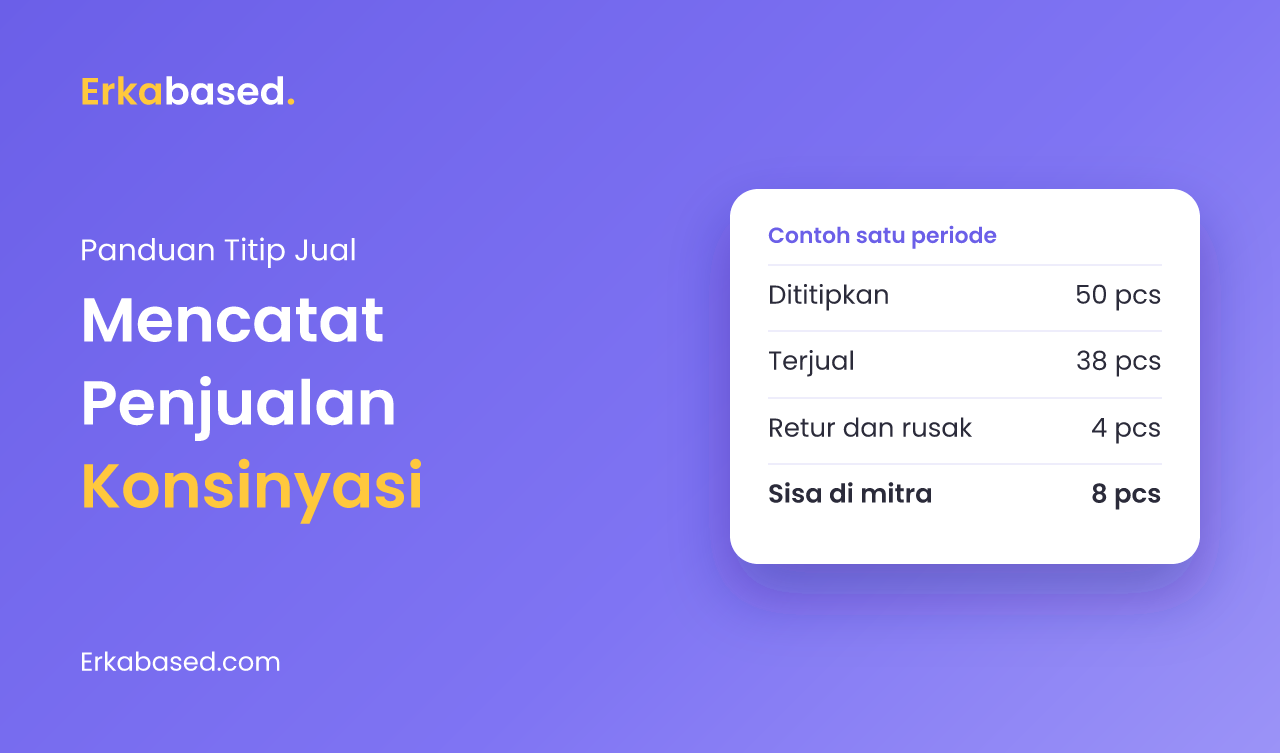
Misalkan Anda menitipkan 50 pcs kue kering ke sebuah kafe dengan harga jual Rp20.000 per pcs dan bagi hasil 20% untuk kafe. Angka ini hanya ilustrasi.
| Keterangan | Jumlah | Nilai |
|---|---|---|
| Dititipkan | 50 pcs | - |
| Terjual menurut laporan mitra | 38 pcs | Rp760.000 |
| Bagi hasil kafe 20% | - | Rp152.000 |
| Hak Anda dari penjualan | - | Rp608.000 |
| Retur rusak atau kedaluwarsa | 4 pcs | - |
| Sisa di kafe (dicek saat kunjungan) | 8 pcs | - |
Pastikan jumlahnya selalu seimbang: 38 terjual + 4 retur + 8 sisa = 50 dititipkan. Jika tidak seimbang, ada barang yang belum tercatat dan harus ditelusuri sebelum periode ditutup.
Stok Titipan Tetap Milik Anda
Kesalahan paling umum adalah mengurangi stok dan mencatat penjualan saat barang dikirim ke mitra. Secara pencatatan, pengiriman konsinyasi adalah perpindahan lokasi, bukan penjualan.
- Perlakukan setiap mitra sebagai lokasi stok sendiri, seperti gudang tambahan.
- Saat mengirim, pindahkan stok dari gudang Anda ke lokasi mitra.
- Saat laporan penjualan masuk, catat penjualan dan kurangi stok di lokasi mitra.
- Saat ada retur, pindahkan barang kembali atau catat sebagai barang rusak.
- Cocokkan pembayaran dengan laporan penjualan per periode.
Dengan cara ini Anda selalu tahu berapa barang yang masih ada di setiap mitra dan berapa uang yang masih harus ditagih. Konsep stok per lokasi ini sama dengan yang kami bahas di artikel sistem inventory dan purchasing.
Kapan PPN Terutang
Bagian ini berlaku jika usaha Anda sudah menjadi pengusaha kena pajak (PKP). Menurut DDTCNews pada 28 Agustus 2022, sejak UU Cipta Kerja, penyerahan barang secara konsinyasi tidak lagi termasuk pengertian penyerahan barang kena pajak. Direktorat Jenderal Pajak menjelaskan bahwa PPN baru terutang saat barang benar-benar dibeli oleh konsumen akhir.
DDTCNews juga merangkum Pasal 17A PP 9/2021: bagi penitip, penyerahan terjadi saat harga penyerahan diakui sebagai piutang atau penghasilan, atau saat faktur penjualan diterbitkan. Karena itu, laporan penjualan dari mitra yang tepat waktu juga penting untuk urusan pajak. Konsultasikan penerapannya dengan konsultan pajak Anda.
Dari Spreadsheet ke Sistem
Dengan dua atau tiga mitra, spreadsheet yang rapi masih cukup. Saat mitra bertambah dan produk punya tanggal kedaluwarsa, pencatatan manual mulai sering meleset. Tanda-tandanya kami uraikan di kapan bisnis butuh sistem sendiri.
Sistem yang baik memperlakukan setiap mitra sebagai lokasi stok, mencatat pengiriman dan retur, menerima laporan penjualan, lalu menghitung tagihan dan sisa barang secara otomatis. Jika Anda juga berjualan langsung, hubungkan dengan aplikasi kasir dan pengelolaan pesanan agar semua kanal memakai stok yang sama.
Kesimpulan
Penjualan konsinyasi tercatat rapi jika Anda memisahkan pengiriman dari penjualan. Catat setiap mitra sebagai lokasi stok, simpan surat jalan dan laporan penjualan tertulis, pastikan jumlah terjual, retur, dan sisa selalu seimbang, dan cocokkan pembayaran per periode. Bagi PKP, ingat bahwa PPN atas konsinyasi terutang saat barang terjual ke konsumen, bukan saat dititipkan.
Baca juga: jasa pembuatan aplikasi stok barang di Lampung dan cara menghitung HPP makanan.
Sumber
- Konsinyasi Bukan Penyerahan Barang Kena Pajak, Begini Penjelasan DJP — DDTCNews, 28 Agustus 2022
- Bagaimana Ketentuan PPN atas Konsinyasi? — DDTCNews, 31 Agustus 2022
Pertanyaan yang Sering Diajukan
Apa itu penjualan konsinyasi?
Penjualan konsinyasi atau titip jual adalah cara berjualan dengan menitipkan barang ke pihak lain, seperti toko atau kafe, untuk dijualkan. Barang tetap milik penitip sampai terjual ke pembeli, lalu hasil penjualan dibagi sesuai kesepakatan.
Bagaimana cara mencatat barang konsinyasi?
Catat setiap mitra sebagai lokasi stok tersendiri. Saat barang dikirim, pindahkan stok ke lokasi mitra tanpa mencatat penjualan. Penjualan baru dicatat saat laporan penjualan mitra masuk, dan retur dicatat sebagai barang kembali atau rusak.
Kapan pengiriman konsinyasi dicatat sebagai penjualan?
Pengiriman ke mitra bukan penjualan. Penjualan dicatat saat mitra melaporkan barang sudah terjual ke pembeli. Mencatat pengiriman sebagai penjualan membuat omzet terlihat lebih besar dari kenyataan.
Kapan PPN atas konsinyasi terutang?
Menurut penjelasan DJP yang dikutip DDTCNews pada Agustus 2022, sejak UU Cipta Kerja penyerahan secara konsinyasi tidak lagi termasuk penyerahan barang kena pajak, sehingga PPN baru terutang saat barang dibeli oleh konsumen akhir. Rinciannya diatur dalam Pasal 17A PP 9/2021.
Bagaimana menghitung bagi hasil konsinyasi?
Kalikan jumlah barang terjual dengan harga jual untuk mendapat nilai penjualan, lalu kurangi bagian mitra sesuai persentase yang disepakati. Contohnya, 38 pcs terjual dengan harga Rp20.000 menghasilkan Rp760.000; dengan bagi hasil 20%, bagian penitip adalah Rp608.000.
Di Erkabased, kami membangun sistem stok dan penjualan kustom yang mengikuti cara usaha Anda bekerja, termasuk stok per lokasi, pengiriman ke mitra, retur, dan laporan tagihan. Rilis pertama biasanya selesai dalam 4-12 minggu. Lihat layanan sistem informasi kami atau hubungi kami dan ceritakan alur titip jual di usaha Anda.